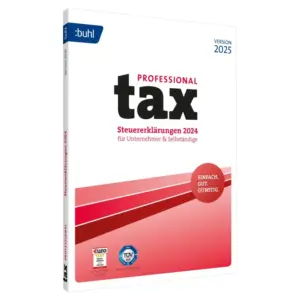
Buhl tax 2025 Professional
Sofort per E-Mail
 VisaMastercard
 PayPalApple Pay
 Google Pay
 KlarnaVorkasseVisaMastercardPayPalApple PayGoogle PayKlarnaVorkasse
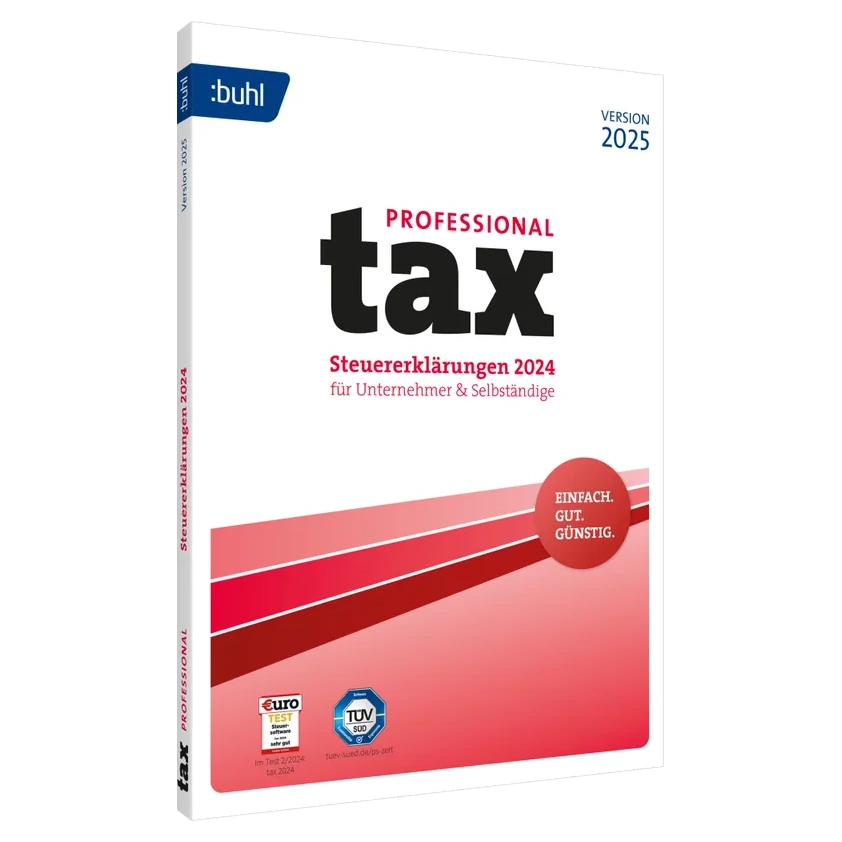
Steuererklärungen für das Steuerjahr 2024 mit Einnahmenüberschussrechnung, Umsatzsteuer und Gewerbesteuer. Bis zu 15 Erklärungen, für Selbstständige und Gewerbetreibende, Windows.
| Laufzeit | Dauerhaft nutzbar für das Steuerjahr 2024 |
|---|---|
| Geräte | 1 PC |
| Plattform/System | Windows |
| Sprache | Deutsch |
| Länderzone | Deutschland |
| Artikel-Nr. | LZX-STEU-384 |
So einfach geht's
- Bestellen und sicher bezahlenSSL-verschlüsselt, mit PayPal, Klarna, Karte oder Apple Pay
- Produktschlüssel per E-MailSchlüssel und Downloadlink kommen in wenigen Minuten
- Anleitung folgen und aktivierenSchritt für Schritt erklärt, auch ohne Vorkenntnisse
Produktbeschreibung
Buhl tax 2025 Professional erstellt Steuererklärungen für das Steuerjahr 2024 und ist auf Selbstständige, Freiberufler und Gewerbetreibende zugeschnitten. Neben der Einkommensteuer deckt die Ausgabe die Einnahmenüberschussrechnung, die Umsatzsteuer und die Gewerbesteuer ab.
Mit Buhl tax 2025 Professional ein zurückliegendes Geschäftsjahr aufarbeiten
Bei Selbstständigen bleibt eine Erklärung selten aus Bequemlichkeit liegen, sondern weil das laufende Geschäft vorging. Genau dafür ist diese Fassung da: Sie bildet das Steuerjahr 2024 vollständig ab, von der Gewinnermittlung über die Umsatzsteuer bis zur Einkommensteuererklärung. Bei freiwilliger Abgabe bleibt bis zum 31. Dezember 2028 Zeit; bestand eine Abgabepflicht, ist die Frist längst verstrichen und die Sache drängt.
Enthaltene Funktionen
- Bis zu 15 Steuererklärungen für das Steuerjahr 2024
- Einnahmenüberschussrechnung mit amtlicher Anlage EÜR
- Umsatzsteuer-Voranmeldung und Umsatzsteuererklärung
- Gewerbesteuererklärung für gewerbliche Tätigkeiten
- Geführte Eingabe und Formularansicht, jederzeit umschaltbar
- Automatischer Datenabruf beim Finanzamt
- Elektronische Abgabe aller Erklärungen über die amtliche Schnittstelle
- Bescheidprüfung mit Abgleich gegen die eigene Berechnung
- Anlagen für Vermietung, Kapitalerträge, Renten und Kinder
Wenn das Finanzamt bereits geschätzt hat
Bleibt eine Pflichterklärung aus, setzt das Finanzamt die Besteuerungsgrundlagen selbst fest. Solche Schätzungen fallen selten günstig aus, und bei Selbstständigen betreffen sie oft gleich mehrere Erklärungen. Ein Schätzbescheid steht häufig unter dem Vorbehalt der Nachprüfung, was auf der ersten Seite vermerkt ist. Dann lässt sich die tatsächliche Erklärung auch nach Ablauf der Einspruchsfrist noch nachreichen, und die Schätzung wird durch die echten Zahlen ersetzt.
Nachzahlungszinsen im Blick behalten
Für Nachzahlungen fallen Zinsen an, und zwar ab 15 Monaten nach Ablauf des Steuerjahres. Für 2024 läuft diese Frist längst. Wer eine Nachzahlung erwartet, fährt deshalb besser, wenn er die Erklärung zügig einreicht, statt sie weiter liegen zu lassen. Umgekehrt werden Erstattungen ab demselben Zeitpunkt ebenfalls verzinst.
Die Gewinnermittlung im Nachhinein
Die amtliche Anlage EÜR entsteht aus den erfassten Einnahmen und Ausgaben, samt Abschreibungen und Anlagenverzeichnis. Für ein zurückliegendes Jahr heißt das: Kontoauszüge, Eingangs- und Ausgangsrechnungen zusammensuchen und der Reihe nach erfassen. Der ermittelte Gewinn fließt anschließend in die Einkommensteuererklärung ein, ohne dass du ihn von Hand überträgst.
Was im Jahr 2024 dazukam
Für dieses Steuerjahr wurde die degressive Abschreibung für bewegliche Wirtschaftsgüter befristet wieder eingeführt, und die Grenzen für die Buchführungspflicht wurden angehoben. Für kleinere Betriebe heißt das: Die Einnahmenüberschussrechnung bleibt länger zulässig, und größere Anschaffungen lassen sich in den ersten Jahren stärker abschreiben. Das Programm rechnet mit den Regeln, die für 2024 galten.
Umsatzsteuer nachträglich erklären
Wer im Jahr 2024 umsatzsteuerpflichtig war, muss neben den Voranmeldungen auch die Jahreserklärung abgeben. Sie führt die angemeldeten Beträge zusammen und gleicht sie mit den tatsächlichen Umsätzen ab. Ergibt sich daraus eine Abweichung, wird sie mit der Jahreserklärung ausgeglichen. Wer die Kleinunternehmerregelung genutzt hat, trägt das ein und die betreffenden Bereiche entfallen.
Belege und Aufbewahrung im Betrieb
Für betriebliche Unterlagen gelten längere Aufbewahrungsfristen als im privaten Bereich, und die Anforderungen an die Nachvollziehbarkeit sind höher. Eingangs- und Ausgangsrechnungen, Kontoauszüge und Belege zur Anlagenbuchhaltung gehören geordnet abgelegt. Wer sie beim Erfassen gleich zuordnet, hat bei einer späteren Prüfung den Zusammenhang zwischen Buchung und Nachweis parat, und genau danach wird gefragt.
Fünfzehn Erklärungen mit einer Lizenz
Die Ausgabe erlaubt bis zu fünfzehn Steuererklärungen für das Steuerjahr. Das deckt die eigene Erklärung, die des Betriebs und die von Angehörigen ab, sofern die Hilfe unentgeltlich und im privaten Rahmen erfolgt. Wer beruflich für Mandanten arbeitet, braucht die Business-Ausgabe beziehungsweise für das Programmjahr 2026 die Berater-Edition.
Für wen sich Buhl tax 2025 Professional eignet
Sie passt für Freiberufler, Gewerbetreibende und Kleinunternehmerinnen mit offener Erklärung für 2024. Wer keine unternehmerischen Einkünfte hat, ist mit tax 2025 versorgt.
Systeme und Aktivierung
Die Ausgabe läuft unter Windows und ist für drei Nutzer auf einem Rechner lizenziert. Nach dem Kauf lädst du das Programm herunter und schaltest es mit dem Produktschlüssel frei. Die Lizenz ist an das Steuerjahr 2024 gebunden und dafür dauerhaft nutzbar. Den Funktionsumfang beschreibt der Hersteller unter buhl.de.
Systemvoraussetzungen
| Steuererklärungen | bis zu 15 für dieses Steuerjahr |
|---|---|
| Nutzer | 3 auf einem Rechner |
| Steuerjahr | 2024 |
| Freiwillige Abgabe möglich bis | 31. Dezember 2028 |
| Betriebssystem | Windows 11 oder Windows 10 (64 Bit) |
| Arbeitsspeicher | 4 GB Minimum, 8 GB empfohlen |
| Freier Speicherplatz | rund 2 GB |
| Bildschirmauflösung | mindestens 1280 x 800 |
| Internetverbindung | für Aktivierung, Datenabruf und elektronische Abgabe erforderlich |
| Hinweis | Diese Fassung gilt ausschließlich für das Steuerjahr 2024 |
Darauf kannst du dich verlassen
- 100 % originale LizenzEchter Hersteller-Schlüssel, offiziell aktivierbar
- Legaler Kauf in der EUEinzellizenzen sind in der EU zulässig (Erschöpfungsgrundsatz)
- Geld-zurück-GarantieLässt sich dein Produktschlüssel nicht aktivieren, bekommst du dein Geld zurückGarantiebedingungen
- Deutschsprachiger SupportPersönliche Hilfe bei Installation & Aktivierung
Die TG-Froitzheim UG (haftungsbeschränkt) gewährt auf die von ihr verkauften Software-Produktschlüssel eine freiwillige Geld-zurück-Garantie für den Fall, dass sich ein Produktschlüssel nicht aktivieren lässt. Diese Garantie ist freiwillig und ergänzt die gesetzlichen Rechte des Verbrauchers, ohne diese einzuschränken. Nachfolgend finden Sie die vollständigen Garantiebedingungen.
1. Garantiegeber
TG-Froitzheim UG (haftungsbeschränkt)
Im MediaPark 5
50670 Köln
Deutschland
E-Mail: kontakt@lizentix.de
Telefon: 0221 42366106
2. Räumlicher Geltungsbereich
Der Garantieschutz gilt innerhalb Deutschlands, Österreichs und der Schweiz.
3. Dauer der Garantie
Die Garantie gilt für einen Zeitraum von 30 Tagen ab Erhalt des Produktschlüssels.
4. Abgedeckte Ware
Die Garantie gilt für alle bei LiZentiX (TG-Froitzheim UG (haftungsbeschränkt)) erworbenen Software-Produktschlüssel.
5. Umfang der Garantie
Die Garantie erstreckt sich ausschließlich auf Fälle, in denen sich der gelieferte Produktschlüssel trotz korrekter Anwendung nicht aktivieren lässt. Sie bezieht sich ausdrücklich auf die Aktivierung des Schlüssels, nicht auf die Installation oder den Betrieb der Software.
6. Garantieleistung
Lässt sich der Produktschlüssel trotz korrekter Anwendung nicht aktivieren, stellen wir nach unserer Wahl eine der folgenden Leistungen bereit: den Austausch des Produktschlüssels gegen einen neuen, funktionierenden Schlüssel oder die Erstattung des vollen Kaufpreises.
7. Ausschluss der Garantie
Die Geld-zurück-Garantie gilt nicht in folgenden Fällen:
- einen Produktschlüssel, der bereits erfolgreich aktiviert wurde (die Garantie deckt ausschließlich die Nicht-Aktivierbarkeit ab),
- Installationsprobleme, die nicht auf den Produktschlüssel zurückzuführen sind,
- Nichterfüllung der Systemvoraussetzungen der Software,
- fehlerhafte oder unsachgemäße Anwendung der Software,
- technische Probleme, die durch das Betriebssystem, andere Software oder externe Umstände verursacht werden.
8. Verfahren zur Inanspruchnahme
Sollten Sie Probleme mit der Aktivierung haben, wenden Sie sich bitte an unseren Kundenservice (E-Mail: kontakt@lizentix.de, Telefon: 0221 42366106). Die Inanspruchnahme der Garantie erfordert die Vorlage eines Kaufnachweises (z. B. Rechnungsnummer oder Bestellbestätigung).
Im ersten Schritt unterstützen wir Sie dabei, den Produktschlüssel zu aktivieren, da sich viele Aktivierungsprobleme auf diese Weise unmittelbar beheben lassen. Auf Ihren Wunsch und mit Ihrer ausdrücklichen Einwilligung kann diese Unterstützung auch per Fernhilfe erfolgen, etwa durch einen geteilten Bildschirm oder einen Fernzugriff. Ein Fernzugriff findet ausschließlich mit Ihrer vorherigen Zustimmung sowie nur für die Dauer der Aktivierung statt und kann von Ihnen jederzeit beendet werden. Lässt sich der Produktschlüssel auf diesem Weg nicht aktivieren, erbringen wir nach Prüfung des Sachverhalts die Garantieleistung gemäß Ziffer 6, also nach unserer Wahl einen Ersatzschlüssel oder die Erstattung des vollen Kaufpreises.
Einzelheiten zur Verarbeitung Ihrer Daten im Rahmen der Fernhilfe finden Sie in unserer Datenschutzerklärung.
9. Gesetzliche Rechte des Verbrauchers
Diese Garantie ergänzt die gesetzlichen Mängelrechte des Verbrauchers. Die Inanspruchnahme der gesetzlichen Rechte ist unentgeltlich, und diese Rechte werden durch die vorliegende Garantie nicht eingeschränkt. Die gesetzlichen Gewährleistungsrechte bleiben in vollem Umfang bestehen und können unabhängig von dieser Garantie geltend gemacht werden. Erwerben Sie die Lizenz als Unternehmer, gelten für Sie die gesetzlichen Gewährleistungsrechte für Unternehmer; die vorliegende Garantie gilt unabhängig davon für alle Kunden gleichermaßen.
Häufige Fragen
Für welches Steuerjahr gilt Buhl tax 2025 Professional?
Für das Steuerjahr 2024. Die Zahl im Namen bezeichnet das Programmjahr, also das Jahr der Abgabe. Für andere Steuerjahre brauchst du die jeweils passende Fassung, weil Formulare und Rechenregeln jedes Jahr eigene sind. Für das Steuerjahr 2025 ist Buhl tax 2026 Professional die passende Fassung; eine bereits gekaufte Fassung lässt sich nicht auf ein anderes Jahr umstellen.
Was kann Buhl tax 2025 Professional zusätzlich?
Sie deckt neben der Einkommensteuererklärung die Einnahmenüberschussrechnung mit amtlicher Anlage EÜR, die Umsatzsteuer samt Voranmeldung und Jahreserklärung sowie die Gewerbesteuererklärung ab. Außerdem sind bis zu 15 Erklärungen möglich statt fünf. Die Umsatzsteuer-Voranmeldungen lassen sich monatlich oder vierteljährlich abgeben, und die Kleinunternehmerregelung ist berücksichtigt. Die Anlage EÜR geht dabei im amtlich vorgeschriebenen Format ans Finanzamt.
Kann ich die Erklärung für 2024 jetzt noch abgeben?
Bei freiwilliger Abgabe bis zum 31. Dezember 2028. Bestand eine Abgabepflicht, war die Frist deutlich früher; die Erklärung sollte dann trotzdem nachgereicht werden, weil das Finanzamt sonst schätzt und die Schätzung selten zu deinen Gunsten ausfällt. Maßgeblich ist der Eingang beim Finanzamt, nicht der Zeitpunkt, zu dem du die Erklärung fertigstellst.
Was ist, wenn ich schon einen Schätzbescheid habe?
Dann lohnt der Blick auf die erste Seite des Bescheids: Steht dort der Vermerk „unter dem Vorbehalt der Nachprüfung", lässt sich die tatsächliche Erklärung auch nach Ablauf der Einspruchsfrist noch nachreichen. Ohne diesen Vermerk bleibt nur der Einspruch innerhalb eines Monats ab Bekanntgabe. Die Einspruchsfrist beträgt einen Monat ab Bekanntgabe des Bescheids; nach ihrem Ablauf hilft nur noch der Vorbehalt der Nachprüfung.
Reicht das für meine Buchhaltung aus?
Für Freiberufler und Gewerbetreibende, die ihren Gewinn per Einnahmenüberschussrechnung ermitteln, ja. Wer bilanzieren muss, also eine doppelte Buchführung mit Bilanz und Gewinn- und Verlustrechnung führt, braucht eine Buchhaltungslösung; das ist eine andere Programmklasse. Die Grenze verläuft bei der Buchführungspflicht; wer sie nicht überschreitet, bleibt bei der Einnahmenüberschussrechnung, die diese Ausgabe abdeckt.
Darf ich damit Erklärungen für andere gegen Bezahlung erstellen?
Das entscheidet nicht die Software, sondern das Steuerberatungsgesetz. Geschäftsmäßige Hilfe in Steuersachen ist den dazu befugten Personen vorbehalten, also Steuerberaterinnen und Steuerberatern, Rechtsanwälten, Wirtschaftsprüfern und Lohnsteuerhilfevereinen im Rahmen ihrer Beratungsbefugnis. Unentgeltliche Hilfe für Angehörige bleibt davon unberührt. Für den Datenabruf brauchst du zudem je Person deren Steuer-Identifikationsnummer und deren Einverständnis.
Wie und wann bekomme ich meinen Produktschlüssel?
Den Produktschlüssel senden wir dir per E-Mail, in der Regel innerhalb weniger Minuten nach Zahlungseingang. Die E-Mail enthält den Code, den Downloadlink und eine Anleitung Schritt für Schritt. Sieh bitte zuerst im Spam-Ordner nach, falls nichts ankommt. Ist nach 60 Minuten noch keine E-Mail da, melde dich bei unserem Support.
Ähnliche Produkte

WISO Mein Geld 2026
ab 47,95 €Buhl tax 2025 Business
242,95 €WISO Fahrtenbuch 2026
21,95 €Buhl tax 2023 Professional
52,95 €Buhl tax 2023
19,95 €